前回からの変化
前回(2026-10-31付、30日の取引)との比較である。31日(土)と1日(日)は休場で、今回は2日(月)の取引が最初の営業日になる。
変わったこと(変化・新規)
- 指数が割れた。S&P500は7,580.07から7,541.68へ38.39ポイント(0.51%)下落、ナスダック総合は25,437.00から25,164.32へ272.68ポイント(1.07%)下落した。NYダウは51,770.31ドルから51,984.76ドルへ214.45ドル(0.41%)上昇し、前回の続落が止まった(Yahoo Finance: Stock market today)
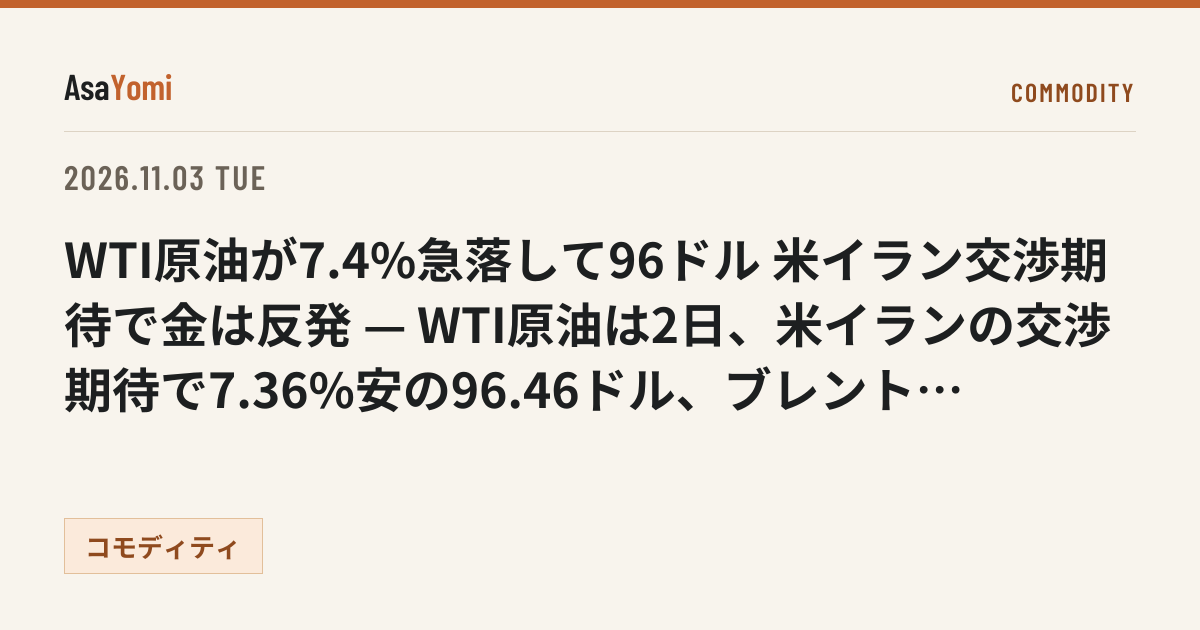
- 前回の上昇要因だった原油高が反転した。WTIは7.99%安の95.80ドルとなり、エネルギー株は売られた。エクソンモービルは日中2.2%安だった(Yahoo Finance: Stock Market Midday)
- 米10年債利回りは4.929%から4.894%へ低下した。前回は低下しても株安が止まらなかったが、今回はダウの反発を支えた(同上)
- ISM製造業景況指数(米国の製造業の景況感を示す指標。50超が拡大)は10月が55.5で、予想の54.6を上回り、前回の54.5からも上昇した(みんかぶFX: ISM製造業景気指数)
昨日と同じこと(継続)
- AI投資の収益化への警戒と、半導体株の弱さは前回から続く。半導体株は先週の下げをさらに広げた(Yahoo Finance)
- 3日の米中間選挙を前に、積極的に買い上がる動きが乏しい構図も続く
要因の連続性
- 継続要因: ハイテク決算への失望とAI投資への懸念が、ナスダックと半導体株の重しになっている
- 新規要因: 米国とイランの交渉期待による原油安が、景気や企業業績への懸念を和らげてダウを押し上げた。オラクルが200億ドルの資金調達を発表して下落したことも、AI投資の資金負担への警戒を新たに強めた
- 解消した要因: 前回の売り材料だった原油高(WTI102.90ドル)は解消した。アマゾン決算の結果待ちは、前回すでに通過している
市況サマリー
| 指数 | 終値 | 騰落率 | 前回終値 |
|---|---|---|---|
| S&P500 | 7,541.68 | 0.51%安 | 7,580.07 |
| NASDAQ総合 | 25,164.32 | 1.07%安 | 25,437.00 |
| NYダウ | 51,984.76ドル | 0.41%高 | 51,770.31ドル |
取得時点は2026年11月2日(月)のNY市場引け値(Yahoo Finance)。ナスダック100の終値は確認できなかったため、ナスダック総合を記載する。Yahoo Financeの速報では、ダウの引け値が51,986.30ドルとする記載もあったが、前回終値と前日比から計算できる51,984.76ドルを採用した。
指数別動向
S&P500
S&P500は0.51%安の7,541.68で、午前は上昇していたが引けは下落に転じた。日中は7,629前後(0.64%高)まで上げていた(Yahoo Finance: Stock Market Midday)。セクター別の騰落率は、確認できなかった。
ナスダック100
ナスダック総合は1.07%安の25,164.32だった。半導体株が大きく売られ、先週の下げが続いた。アップルは決算発表を前に2%近く下げた。一方、アマゾンはクラウド事業の成長を再評価され、日中4%以上上昇した(Yahoo Finance: Stock Market Midday)。ナスダック100そのものの終値は未確認。
NYダウ
NYダウは214.45ドル高の51,984.76ドルで引けた。寄り付き直後は500ドル近く上げ、共同通信は、米イランの交渉が続くとの見方から原油が下げ、買いが入ったと伝えた。前週末の572ドル安に対する自律反発(下げ過ぎの反動)を見込む買いもあったという(共同通信: NY株、反発して始まる)。引けにかけて上げ幅は縮んだ。構成銘柄ごとの寄与は確認できなかった。
強気派 vs 弱気派
強気・建設的な見方:
- 共同通信は、原油安でエネルギー高による景気や企業業績への懸念が和らぎ、米国株に買いが入ったと報じた。自律反発を見込む買いや押し目買いが先行したという(共同通信)。発言者の氏名は確認できなかった
- Yahoo Financeの昼のまとめは、アマゾンがクラウド成長の再評価で4%以上上昇したと伝えた(同上のまとめ)
弱気・警戒の見方:
- アポロ・グローバル・マネジメントの主席エコノミストは、インフレ率2%の目標を達成するにはFRBが大幅な利上げをする必要があり、2027年末までに6.75%まで上げる可能性もあると警告した。市場の織り込みを大きく上回る水準である(Yahoo Finance: Stock market today)。このまとめは氏名を伝えていない
- OANDAは、S&P500が30日に100日移動平均線を6月以来初めて割り込み、ハイテク決算への失望が重しになっていると分析した(OANDA: S&P500見通し)
いずれも相場観であり、事実ではない。氏名付きで確認できた発言者は少なく、調査は主に3サイトにとどまった。
経済ニュース
10月の米ISM製造業景況指数は55.5で、予想の54.6(報道により54.5〜54.7)を上回った。生産は2021年11月以来の高さだったと報じられている(Yahoo Finance、みんかぶFX)。同時に発表された10月の建設支出は前月比1.9%減で、予想の0.3%増を下回った(ザイFX: 11月2日のNY為替・原油概況)。
政権関連では、トランプ大統領が対イラン攻撃の再開を急がず、交渉を見極める意向を示したと報じられ、原油安につながった。
個別銘柄では、オラクルが200億ドルの資金調達を発表して5〜6%下落した。モホーク・インダストリーズは自社株買いの発表で7.67%上昇した(Yahoo Finance: Stock Market Midday)。
金利・為替が株に効いた分
米10年債利回りは4.894%で、前回の4.929%から低下した(日中は4.94%まで戻した場面があった)。金利の低下と原油安はダウを支えたが、ナスダックでは、AI関連支出への懸念が金利低下の恩恵を上回った(筆者の整理)。
為替では、ドル円は157円63銭〜157円93銭で推移し、157円93銭で引けた。原油安でいったんドル売りが出たあと、ISMの上振れで戻した。詳細はfxを参照(ザイFX)。ドル指数と多国籍企業の業績への影響は、今回の出典では確認できなかった。
テクニカル分析(S&P500・ナスダック100・NYダウ)
OANDAによると、S&P500は30日に100日移動平均線(直近100日の平均値)を6月以来初めて割り込んだ。上値の目安は7,650と7,670.9、下値の目安は7,530〜7,532で、2日の終値7,541.68はこの下値の支えにかなり近い位置にある(OANDA: S&P500見通し)。節目を割り込むと下げが加速しやすいとされるが、断定的な売買推奨ではない。50日・200日移動平均線、RSI、VIXの2日終値は、今回の出典では確認できなかった。
今夜の注目イベント
- アップルの7〜9月期決算: 日本時間3日朝に発表される。アナリストの売上予想は約1,130億ドルで前年比1割増。決算の結果は確認できていない
- 3日(火)の米中間選挙: 日本は文化の日で東京市場は休場。上下院で多数党が分かれるシナリオが主に想定されている(OANDA ラボ)
- 4日(水): ADP雇用統計、ISM非製造業景況指数、米国債入札。6日(金)は10月の米雇用統計